1英国企业所得税英国对利润超过250,000英镑的公司适用25%的主要公司税率。利润不超过50,000英镑的公司通常适用19%的小额利润税率,而在50,000英镑至250,000英镑之间可适用边际减免。居民公司通常就其全球利润纳税,但须受相关豁免和税收协定规则影响。[ml][ol][li indent=0 align=left][highlight=initial][url=https://taxsummaries.pwc.com/united-kingdom/corporate/taxes-on-corporate-income]https://taxsummaries.pwc.com/united-kingdom/corporate/taxes-on-corporate-income[/url][/highlight][/li][/ol][/ml]open_in_new
2英国增值税英国增值税概述:大多数商品和服务适用20%的标准税率。国内燃油、电力、某些减税商品需缴纳5%的增值税.一些小型交易商(每年供应少于150,000英镑)可能采用特定行业统一税率计算增值税。大多数出口产品、食品、公共交通工具、图书和出版物(包括自2020年5月1日起的电子出版物)和某些基本商品和服务实行零税率。有些土地,保险,金融服务,博彩和博彩,教育,某些体育服务,文化服务,健康和福利是免税的。零税率供应所产生的成本所产生的增值税可抵扣,而免税供应所产生的成本则无法抵扣。增值税适用规则和区域规则不同于直接税。如果商品或服务是在英国提供的,并且英国境外的个人或企业如果在英国没有营业场所,可能需要在英国注册增值税。就货物而言,基本原则就是供应货物应在货物供应时实际所在地征税。就服务而言,基本的准则是,在客户所在的法律管辖属地缴纳增值税。对于企业与消费者(B2C)的供应,基本原则是,在消费者所在的法律管辖属地缴纳增值税。增值税申报和缴纳增值税申报表必须按预定时间(通常每3个月)完成。较大的企业可能需要每月提交报表或者每月支付。小企业可以申请周年申报表.一般情况下,增值税申报表必须在期限届满后30天提交。些小型易商(每年供应少于150,000英镑)可能采用特定行业统一率计算增值税。自2019年4月1日起,营业额超过英国增值税登记门槛的企业必须保存电子记录。年营业额(含增值税)不超过1,350,000英镑的应税纳税人可以进行年度会计。现金会计适用于每年营业额(含增值税)不超过1,350,000英镑的纳税人。此外,对小型企业实行统一费率计划,目的是简化增值税的会计程序。
3英国劳动税除雇主国民保险缴款和正常工资代扣义务外,英国并不单独征收工资税。雇主负责按照 PAYE 制度代扣所得税和员工缴款,并根据适用规则缴纳雇主国民保险缴款。[ml][ol][li indent=0 align=left][highlight=initial][url=https://taxsummaries.pwc.com/united-kingdom/corporate/other-taxes]https://taxsummaries.pwc.com/united-kingdom/corporate/other-taxes[/url][/highlight][/li][/ol][/ml]open_in_new
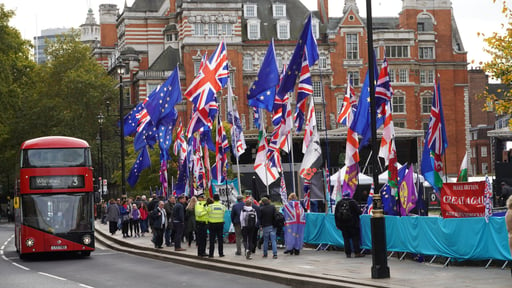
4英国脱欧北爱尔兰仍然留在欧盟单一市场:《北爱尔兰议定书》要求北爱尔兰继续留在欧盟单一市场,并继续遵守欧洲共同体内部的进出口规则。因此,从大不列颠到北爱尔兰之间的英国货物被视为进出口货物。到北爱尔兰的欧盟货物将征收北爱尔兰进口增值税。从北爱尔兰进口到英国的货物是要缴纳增值税的。进口自英国本土北爱尔兰的货物也应作为出口商品缴纳增值税。北爱尔兰继续实行低值货物减免政策:从2021年1月1日起,海外企业直接销售到英国消费者,如果货物价值低于135英镑,则必须在英国注册并缴纳增值税。但是,对于15英镑以下托运货物的进口增值税"低价值货物减免"仍然适用于北爱尔兰。PwC World Tax Summaryopen_in_new
5印花税对影响股票销售的票据征收0.5%的印花税。向结算服务或存托凭证系统发行或转让不属于股本发行组成部分的股份,可能需要缴纳1.5%的SDRT。转让无记名股票也需要缴纳1.5%的印花税。在英格兰和北爱尔兰购买非住宅或混合用地和建筑,需缴纳最高5%的递进税率印花税(SDLT)。公司、类似非自然人和购买第二套住房的个人购买住宅,需缴纳最高15%的税率。在苏格兰购买土地和建筑,需缴纳土地和建筑交易税(LBTT)。住宅税率最高为12%。PwC World Tax Summaryopen_in_new
 企业税务指南

 Argentina - Español
 Chile - Español
 Colombia - Español
 Costa Rica - Español
 España - Español
 Estados Unidos - Español
 Global - Español
 Mexico - Español
 Panama - Español
 Peru - Español
 Union Europea - Español
 Australia - English
 Belgium - English
 Canada - English
 Denmark - English
 Hong Kong SAR - English
 Ireland - English
 Luxembourg - English
 Malaysia - English
 Malta - English
 New Zealand - English
 Norway - English
 Singapore - English
 South Africa - English
 Sweden - English
 Switzerland - English
 The Netherlands - English
 United Arab Emirates - English
 澳門特區 - 繁體中文


